Jasa Pengurusan TKDN
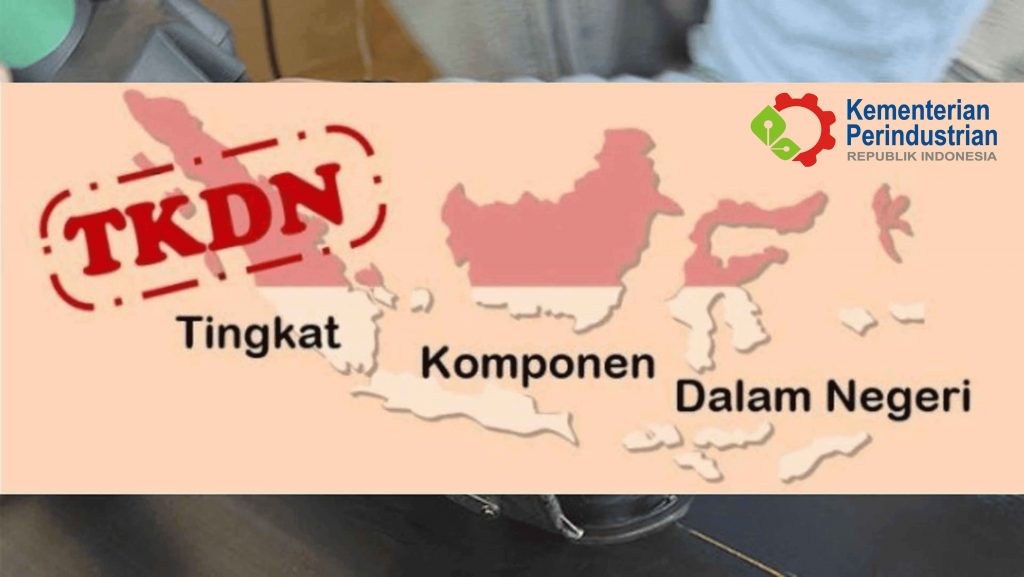
Pemerintah terus mendorong Peningkatan Penggunaan Produk Dalam Negeri (P3DN) serta memperbesar tingkat komponen dalam negeri (TKDN) untuk mewujudkan kemandirian sektor industri dalam negeri. Bahkan secara khusus Presiden Jokowi mengeluarkan Instruksi Presiden Nomor 2 Tahun 2022 tentang Percepatan Peningkatan Penggunaan Produk Dalam Negeri dan Produk Usaha Mikro, Kecil, dan Koperasi dalam upaya mendukung realisasi program P3DN tersebut. Adapun aksi implementatifnya yaitu Kementerian Perindustrian (Kemenperin) melakukan sertifikasi Tingkat Komponen Dalam Negeri (TKDN) untuk pelaku usaha.
Sertifikasi TKDN memberikan keuntungan bagi industri. Paling utama yaitu produknya akan lebih banyak terserap melalui pengadaan barang dan jasa pemerintah maupun BUMN (serta BUMD). Dalam pengadaan barang dan jasa, ke depannya instansi pemerintah (pusat maupun daerah) dan juga BUMN (serta BUMD) akan diwajibkan menggunakan produk dalam negeri apabila terdapat produk dalam negeri yang memiliki penjumlahan nilai TKDN dan nilai Bobot Manfaat Perusahaan (BMP) sebesar minimal 40%. Produk dalam negeri yang wajib digunakan sebagaimana dimaksud tersebut harus memiliki nilai TKDN paling sedikit 25%.
Tingkat Komponen Dalam Negeri (TKDN) adalah persentase nilai komponen produksi yang dibuat di Indonesia pada suatu produk barang dan jasa atau gabungan antara barang dan jasa dalam negeri. Sementara itu, TKDN adalah singkatan dari Tingkat Komponen Dalam Negeri. TKDN bisa menjadi salah satu preferensi yang akan menjadi pembuat keputusan mengenai pemenang pada proses lelang barang dan jasa di beberapa instansi. Ada beberapa manfaat yang perlu diketahui dari TKDN yaitu:
-
- Menciptakan lapangan tenaga kerja baru sehingga mengurangi pengangguran dalam negeri.
- Meningkatkan penggunaan produksi dalam negeri
- Meningkatkan kesempatan kerja karena setiap industri pasti membutuhkan tenaga kerja baru.
- Menghemat devisa negara
- Meminimalisir ketergantungan terhadap produk luar negeri melalui optimalisasi belanja pemerintah.
- Meningkatkan pemasukan pajak penghasilan (PPh) terhadap produk-produk buatan dalam negeri.
- Terjadi persaingan yang sehat antara produk dalam negeri di lingkup internasional.
- Mampu mendukung perekonomian nasional.
Tata Cara Penghitungan TKDN Menurut Peraturan Perindustrian
Menurut Peraturan Menteri Perindustrian Republik Indonesia Nomor 16 Tahun 2011 tentang Ketentuan dan Tata Cara Penghitungan Tingkat Komponen Dalam Negeri (TKDN), pada bab I pasal 1 menjelaskan, bahwa:
-
- Produk dalam negeri merupakan barang atau jasa termasuk rancang bangun dan perekayasaan yang diproduksi atau dikerjakan oleh perusahaan yang berinvestasi dan berproduksi di Indonesia, yang dalam proses produksi atau pengerjaan dimungkinkan penggunaan bahan baku atau komponen impor.
- Komponen dalam negeri pada barang merupakan penggunaan bahan baku, rancang bangun dan perekayasaan yang mengandung unsur manufaktur, fabrikasi, perakitan, dan penyelesaian akhir pekerjaan yang berasa dari dan dilaksanakan di dalam negeri, ect.
Peraturan Menteri Perindustrian Nomor 22 Tahun 2020 tentang Ketentuan dan Tata Cara Penghitungan Nilai Tingkat Komponen Dalam Negeri Produk Elektronika dan Telematika. pada bab I pasal 1 menjelaskan, bahwa:
-
- Tingkat Komponen Dalam negeru Produk Elektronika dan Produk Telematika yang selanjutnya disingkat TKDN adalah besaran Kandungan dalam negeri pada Produk Elektronika, Produk Telematika, Produk Digital, Produk Nondigital, Aspek Manufaktur, aspek Pengembangan, etc
Berikut ini, kami akan membahas secara lebih detail terkait tata cara penghitungan TKDN, baik itu barang, jasa.
Penghitungan TKDN Barang
Pada peraturan ini, menjelaskan terkait penghitungan TKDN secara lebih rinci.
Penilaian TKDN barang ini meliputi beberapa hal yaitu:
-
- Biaya bahan material langsung.
- Biaya tenaga kerja langsung.
- Biaya tidak langsung pabrik.
Serta kriteria dan persyaratan yang dihitung berupa:
-
- Biaya bahan material langsung dinilai berdasarkan biaya material yang digunakan untuk menghasilkan satu produk. Seperti cat, kawat las, pelat, dan lain sebagainya untuk pembuatan pipa.
- Biaya tenaga kerja langsung dinilai berdasarkan biaya tenaga kerja yang digunakan untuk mengubah bahan langsung menjadi barang setengah jadi atau barang jadi. Seperti gaji operator, gaji welder, dan sebagainya.
- Biaya tidak langsung, dinilai berdasarkan biaya dari tenaga kerja tidak langsung, mesin, atau alat kerja dan seluruh biaya pabrikasi lainnya yang biayanya tidak dapat dibebankan langsung. Hal tersebut seperti:
- Biaya tenaga kerja tidak langsung berupa gaji supervisor pabrik, gaji kepala pabrik, gaji manajer penjamin mutu, dan lain sebagainya.
- Biaya mesin atau alat kerja baik yang dimiliki sendiri atau disewa. Seperti biaya penyusutan untuk mesin potong, biaya penyusutan mesin press hidrolik, atau biaya sewa forklift selama satu bulan, dan lain sebagainya.
- Biaya tidak langsung pabrik terkait, seperti biaya listrik, asuransi PPh tenaga kerja, bahan bakar, biaya lembur untuk tenaga kerja tidak langsung, dan lain sebagainya.
Dokumen Pendukung TKDN Barang
Kemudian, untuk menghitung TKDN barang dibutuhkan beberapa dokumen pendukung dalam rangka mempermudah jasa pengurusan TKDN, yaitu antara lain:
-
- Profil perusahaan.
- Struktur organisasi perusahaan.
- Penilaian secara mandiri TKDN untuk produk yang akan dinilai.
- Foto atau gambar produk dengan penjelasan fungsinya.
- Foto atau gambar alat kerja dan atau fasilitas kerja.
- Foto atau gambar bahan baku.
- Diagram alir proses produksi.
- Perhitungan kapasitas atau data produksi selama dua tahun terakhir.
- Faktur pembelian mesin, daftar seluruh aset perusahaan, serta akta pendirian. perusahaan untuk biaya penyusutan mesin atau alat kerja yang dimiliki sendiri.
- Purchase Order dan akta pendirian perusahaan pemilik mesin atau alat kerja untuk biaya sewa mesin.
- Salinan slip gaji atau surat pernyataan gaji yang telah ditandatangani oleh pejabat berwenang, dan salinan KTP atau Paspor untuk dokumen tenaga kerja yang terlibat dalam seluruh proses produksi.
- Data rincian kebutuhan atau pemakaian material.
- Faktur atau perjanjian pembelian sebagai dokumen pendukung untuk material langsung.
- Pemberitahuan impor barang atau bukti setor pajak sebagai dokumen pendukung untuk bea masuk, pajak dalam rangka impor, dan PPh pegawai.
- Data penggunaan listrik berupa tagihan rekening listrik selama tiga bulan terakhir.
- Data pemakaian BBM, jasa transportasi material, dan jasa terkait lainnya.
- Penentuan komponen dalam negeri untuk alat kerja atau fasilitas kerja.
Penghitungan TKDN Jasa
TKDN jasa yang dihitung berdasarkan perbandingan harga jasa keseluruhan dikurangi harga jasa luar negeri terhadap jasa keseluruhan.
Lingkup penghitungan TKDN Jasa, antara lain:
-
- Biaya manajemen proyek dan perekayasaan.
- Biaya alat kerja atau fasilitas kerja.
- Biaya konstruksi dan fabrikasi.
- Biaya jasa umum.
Pentingnya TKDN bagi Pengadaan Barang dan Jasa
Sertifikasi TKDN telah menjadi bagian penting dari Program Peningkatan Penggunaan Produk Dalam Negeri (P3DN). Hal ini juga wujud pemerintah untuk meningkatkan kemandirian sektor industri dalam negeri. Apalagi sertifikasi TKDN menjadi bukti legalitas sebuah produk. Oleh sebab itu, tidak heran pemerintah terus mendorong produk UMKM atau pebisnis memiliki sertifikat TKDN.
TKDN menjadi penting dalam proses pengadaan barang atau jasa. Sebab, baik TKDN maupun BMP adalah syarat penting dari Kementerian Perindustrian untuk mendapatkan sertifikat barang. Agar proses pengadaan barang dan jasa menjadi lancar.